Cuando entró en vigor la prohibición de la Unión Europea a los productos de madera rusos y bielorrusos, en marzo de 2022, el mercado perdió de un día para el otro cerca de 1,2 millones de metros cúbicos anuales de plywood. Cuatro años después, ese volumen no volvió desde una sola fuente: los compradores lo repartieron entre los países nórdicos, China, Turquía y, en volúmenes menores pero crecientes, Sudamérica. Para los aserraderos uruguayos y argentinos, la oportunidad no está en el rollizo — está justo en los productos graduados y terminados que el comprador europeo ya sabe especificar: tablas clear y pino de apariencia general (APG).
- 1,2 millones de m³ — volumen anual de plywood ruso que desapareció de las cadenas de suministro europeas tras la prohibición de marzo de 2022, según Timber Insider.
- 65.000 m³ — plywood de eucalipto sudamericano (liderado por Brasil) que entró a la UE en 2023–2024 a €420–480/m³ ex-fábrica, según el mismo análisis.
- 7 veces — el múltiplo de precio que la madera aserrada obtiene sobre el rollizo en Uruguay: US$654/tonelada contra unos US$93/tonelada de rollizo sin procesar, según Wood Central.
- 7.000 m³/mes — producción de madera clear en la planta de Kluntex Lumber en Rivera, Uruguay, construida específicamente para abastecer al mercado europeo, según Uruguay XXI.
El vacío que dejó Rusia
La magnitud es fácil de subestimar desde afuera del sector. Cuando la prohibición de la UE al plywood ruso entró en vigor en marzo de 2022, borró de un golpe cerca de 1,2 millones de metros cúbicos anuales de las cadenas de suministro europeas. Los compradores no lo reemplazaron desde una sola fuente: los proveedores chinos casi duplicaron sus envíos de plywood a la UE entre 2021 y 2023, de unos 180.000 a 420.000 m³; los aserraderos nórdicos de Finlandia y Suecia sumaron un estimado de 120.000 m³ anuales; los proveedores turcos captaron cerca de 95.000 m³; y los productores sudamericanos, liderados por Brasil, entraron con 65.000 m³ de plywood de eucalipto en 2023–2024. El sobreprecio resultante — 18–22% por encima de los valores previos a las sanciones — se sostuvo durante 2026 en lugar de diluirse a medida que la oferta se ajustaba.
Por qué el producto importa más que el origen
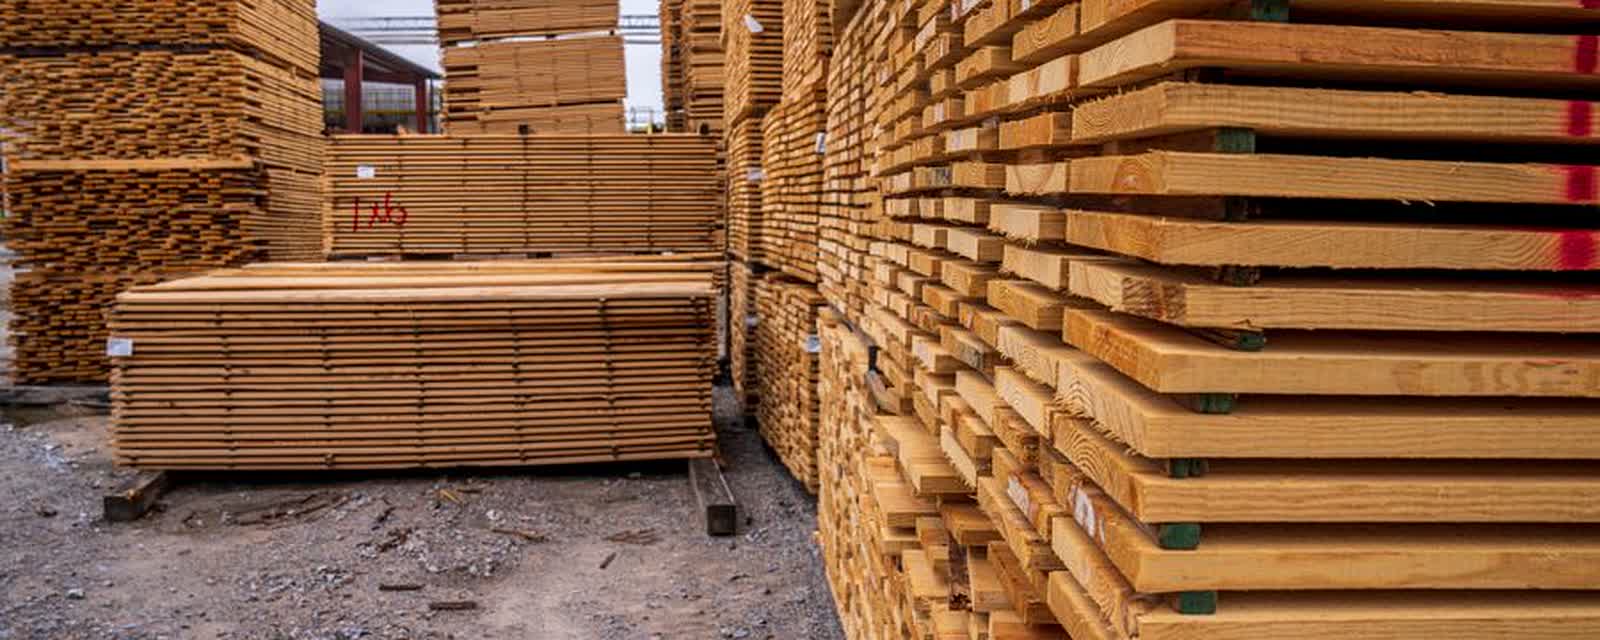
El rollizo no resuelve este problema para el comprador europeo, y tampoco es donde los aserraderos sudamericanos hacen negocio. Las propias cifras de exportación de Uruguay lo muestran: la madera aserrada salió del país a US$654 la tonelada en 2025, contra unos US$93 la tonelada de rollizo sin procesar — siete veces más valor para un material que ya pasó por horno de secado y línea de clasificación. Esa cuenta está detrás de inversiones como la planta de Kluntex Lumber en Rivera, de US$8 millones, pensada para producir 7.000 metros cúbicos mensuales de madera clear dirigida al comprador europeo, junto con stock de calidad mueble para otros mercados. Las tablas clear y el pino APG — secado en horno, clasificado, listo para cepillar — son los productos que compiten en los mismos términos que la madera nórdica y báltica que el comprador europeo ya sabe especificar.
La certificación es el filtro
El precio no fue el obstáculo principal para que los proveedores sudamericanos crecieran su participación europea — la disponibilidad de volumen certificado sí lo fue. El plywood de eucalipto brasileño llegó a la UE a €420–480/m³ ex-fábrica en 2023–2024, competitivo frente al abedul nórdico en precio, pero la oferta quedó limitada por la capacidad certificada, no por la demanda. Para madera aserrada en particular, el reglamento de deforestación de la UE agrega su propia capa: la documentación de debida diligencia ya es un requisito de base para los comerciantes de madera que ingresan producto a la UE, con el plazo de cumplimiento vigente desde el 30 de diciembre de 2026. Los proveedores que puedan documentar la cadena de custodia — y ajustarla a los requisitos de clasificación de cada comprador — son los que están en condiciones de captar la próxima porción del vacío que dejó Rusia, no solo los que cotizan el precio más bajo.
Para los compradores que todavía pagan el sobreprecio actual por madera de apariencia báltica, esa combinación — pino APG secado en horno, origen documentado y la clasificación de valor agregado que Uruguay y Argentina ya producen para exportación — vale la pena cotizarla contra una oferta sudamericana antes del próximo ciclo de contrato.